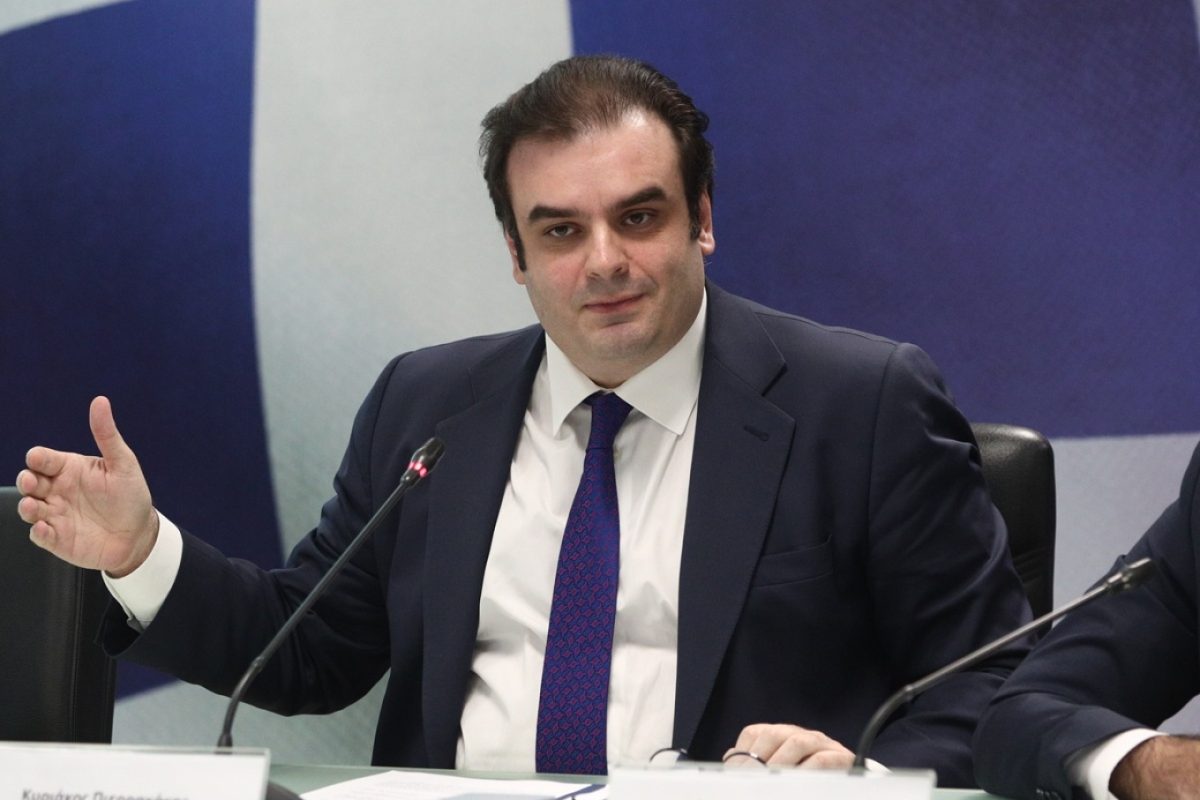
Την ολοκλήρωση της Ευρωπαϊκής Τραπεζικής Ένωσης και τη διαμόρφωση ενός χρηματοπιστωτικού συστήματος που θα ανταποκρίνεται στις ανάγκες τόσο των μεγάλων επιχειρήσεων όσο και των τοπικών οικονομιών έθεσε ως βασικές προτεραιότητες ο υπουργός Εθνικής Οικονομίας και Οικονομικών και πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης.
Σε μαγνητοσκοπημένο χαιρετισμό του στην ετήσια συνάντηση του Ευρωπαϊκού Παραρτήματος της Global Alliance for Banking on Values (GABV), που πραγματοποιήθηκε στις 12 και 13 Νοεμβρίου με οικοδεσπότη τη Συνεταιριστική Τράπεζα Καρδίτσας, ο υπουργός παρουσίασε τις προτάσεις του για το μέλλον του ευρωπαϊκού τραπεζικού τομέα.
Στη διεθνή διοργάνωση συμμετείχαν εκπρόσωποι χρηματοπιστωτικών οργανισμών από διάφορες ευρωπαϊκές χώρες, με επίκεντρο των συζητήσεων τη βιώσιμη και υπεύθυνη τραπεζική, την αξιοποίηση των τεχνολογικών εξελίξεων και τη χρηματοδότηση της πραγματικής οικονομίας.
Ο Κυριάκος Πιερρακάκης υπογράμμισε ότι ο σημερινός κατακερματισμός της ευρωπαϊκής τραπεζικής αγοράς σε εθνικό επίπεδο δημιουργεί εμπόδια στην ανάπτυξη, αυξάνει τις δυσκολίες για τις επιχειρήσεις και περιορίζει τις διαθέσιμες επενδυτικές ευκαιρίες.
Οι τρεις κατηγορίες τραπεζών που προτείνει ο Πιερρακάκης
Παρουσιάζοντας την αρχιτεκτονική που θεωρεί αναγκαία για το ευρωπαϊκό χρηματοπιστωτικό σύστημα, ο πρόεδρος του Eurogroup περιέγραψε τρία διαφορετικά τραπεζικά μοντέλα, τα οποία θα πρέπει να λειτουργούν συμπληρωματικά.
Στην πρώτη κατηγορία τοποθέτησε τους μεγάλους πανευρωπαϊκούς τραπεζικούς ομίλους, που διαθέτουν το μέγεθος και την οικονομική ισχύ για να καλύπτουν τις χρηματοδοτικές ανάγκες των μεγαλύτερων ευρωπαϊκών επιχειρήσεων. Παράλληλα, οι οργανισμοί αυτοί μπορούν να ανταγωνίζονται αντίστοιχες τράπεζες από τις Ηνωμένες Πολιτείες και την Κίνα.
Η δεύτερη κατηγορία περιλαμβάνει ισχυρές υπερ-περιφερειακές τράπεζες, οι οποίες δραστηριοποιούνται είτε σε μία χώρα είτε σε γειτονικές αγορές, παρέχοντας χρηματοδότηση κυρίως σε επιχειρήσεις μεσαίου μεγέθους.
Στην τρίτη κατηγορία εντάσσονται μικρότερα, τοπικά και εξειδικευμένα χρηματοπιστωτικά ιδρύματα. Το βασικό τους πλεονέκτημα είναι η άμεση γνώση των οικονομικών συνθηκών, των παραγωγικών δραστηριοτήτων και των αναγκών των περιοχών όπου δραστηριοποιούνται.
Μέσα από αυτή τη σχέση με τις τοπικές κοινωνίες, μπορούν να αξιοποιούν τις αποταμιεύσεις των κατοίκων για τη χρηματοδότηση επενδύσεων και επιχειρηματικών πρωτοβουλιών στην ίδια περιοχή.
Κατά τον υπουργό, καμία από τις τρεις κατηγορίες δεν μπορεί να καλύψει από μόνη της όλες τις ανάγκες της ευρωπαϊκής οικονομίας. Για τον λόγο αυτό, υποστήριξε ότι οι επόμενες νομοθετικές παρεμβάσεις της Ευρωπαϊκής Ένωσης πρέπει να λαμβάνουν υπόψη τις διαφορετικές δυνατότητες και απαιτήσεις των τραπεζών, ανεξάρτητα από το μέγεθός τους.
Ιδιαίτερη αναφορά έκανε στο κοινό ευρωπαϊκό σύστημα εγγύησης καταθέσεων, τονίζοντας ότι η προστασία των αποταμιευτών πρέπει να είναι ισότιμη σε όλα τα κράτη-μέλη.
Όπως επισήμανε, ένας πολίτης που διατηρεί τις καταθέσεις του στην Καρδίτσα θα πρέπει να απολαμβάνει το ίδιο επίπεδο ασφάλειας με κάποιον που καταθέτει τα χρήματά του σε τράπεζα της Φρανκφούρτης.
Η τεχνητή νοημοσύνη ως ευκαιρία για τις μικρές τράπεζες
Ξεχωριστή θέση στην παρέμβαση του Κυριάκου Πιερρακάκη κατείχαν οι δυνατότητες που προσφέρει η τεχνητή νοημοσύνη (AI) στον χρηματοπιστωτικό τομέα.
Ο υπουργός εκτίμησε ότι οι νέες τεχνολογίες δεν συνιστούν απειλή για τα μικρότερα τραπεζικά ιδρύματα. Αντίθετα, μπορούν να αποτελέσουν τη μεγαλύτερη αναπτυξιακή ευκαιρία των τελευταίων δεκαετιών, τόσο για τις ίδιες τις τράπεζες όσο και για τις μικρές επιχειρήσεις που εξυπηρετούν.
Όπως εξήγησε, ένα από τα σημαντικότερα διαρθρωτικά μειονεκτήματα των μικρών τραπεζών είναι το υψηλό λειτουργικό κόστος σε σχέση με το μέγεθός τους.
Η αξιοποίηση εφαρμογών τεχνητής νοημοσύνης μπορεί, σύμφωνα με την εκτίμησή του, να περιορίσει αυτή την ανισορροπία, επιτρέποντας σε μικρότερους οργανισμούς να αποκτήσουν επίπεδα αποδοτικότητας αντίστοιχα με εκείνα τραπεζών εκατοντάδες φορές μεγαλύτερων.
Στο μοντέλο που περιέγραψε, οι τράπεζες θα μπορούσαν να περιορίσουν το προσωπικό που απασχολείται σε υποστηρικτικές και διοικητικές διαδικασίες, ενισχύοντας παράλληλα τις υπηρεσίες άμεσης εξυπηρέτησης των πελατών τους.
Με αυτόν τον τρόπο θα ήταν δυνατό να μειωθούν σημαντικά οι λειτουργικές δαπάνες, χωρίς να περιοριστεί η ποιότητα της εξυπηρέτησης.
Ωστόσο, ο Κυριάκος Πιερρακάκης διευκρίνισε ότι η αξιοποίηση αυτών των δυνατοτήτων προϋποθέτει συνεργασίες μεταξύ τραπεζών, κοινές τεχνολογικές υποδομές και διαμοιρασμό πόρων.
Η Συνεταιριστική Τράπεζα Καρδίτσας ως παράδειγμα ανθεκτικότητας
Ο υπουργός αναφέρθηκε εκτενώς και στη Συνεταιριστική Τράπεζα Καρδίτσας, παρουσιάζοντας την πορεία της ως χαρακτηριστικό παράδειγμα της συμβολής που μπορούν να έχουν τα τοπικά χρηματοπιστωτικά ιδρύματα.
Επισήμανε ότι η τράπεζα κατάφερε να ανταποκριθεί στις πιέσεις της ελληνικής οικονομικής κρίσης χωρίς να χρειαστεί κρατική κεφαλαιακή ενίσχυση και χωρίς να ενταχθεί στο πρόγραμμα «Ηρακλής».
Παράλληλα, όπως σημείωσε, διατήρησε την ετήσια κερδοφορία της, παρά τις ιδιαίτερα δύσκολες οικονομικές συνθήκες.
Ο Κυριάκος Πιερρακάκης συνέδεσε την ανθεκτικότητα της τράπεζας με την ουσιαστική γνώση των δανειοληπτών της, τη στενή σχέση με την τοπική κοινωνία και την επιλογή της να κατευθύνει χρηματοδοτήσεις σε παραγωγικές δραστηριότητες.
Ειδική μνεία έκανε στη συμβολή της μετά τις καταστροφικές πλημμύρες που έπληξαν τη Θεσσαλία, όταν το ίδρυμα παρείχε στήριξη στην τοπική οικονομία.
Επιπλέον, συνεχάρη τον διευθύνοντα σύμβουλο της τράπεζας, Πάνο Τουρναβίτη, για την εκλογή του στην προεδρία της Ευρωπαϊκής Ομοσπονδίας Ηθικών και Εναλλακτικών Τραπεζών και Χρηματοδοτικών Οργανισμών (FEBEA).
Ο υπουργός συνέδεσε επίσης την επιστροφή της Ελλάδας στην επενδυτική βαθμίδα με τη σημασία της διατήρησης υγιών τραπεζικών ισολογισμών και της περαιτέρω ενίσχυσης της χρηματοδότησης της πραγματικής οικονομίας.
Μπούκης: Από τον πιστωτικό συνεταιρισμό του 1994 στην πανελλαδική ανάπτυξη
Στην ιστορική διαδρομή και τις προοπτικές της Συνεταιριστικής Τράπεζας Καρδίτσας επικεντρώθηκε ο πρόεδρος του Διοικητικού Συμβουλίου της, Γιώργος Μπούκης, κατά την εναρκτήρια ομιλία του στη διεθνή συνάντηση.
Όπως υπενθύμισε, η αφετηρία του ιδρύματος τοποθετείται στο 1994, όταν μια μικρή ομάδα πολιτών δημιούργησε τον πρώτο πιστωτικό συνεταιρισμό της περιοχής, με βασική επιδίωξη την ενίσχυση της τοπικής επιχειρηματικότητας και οικονομίας.
Στα χρόνια που ακολούθησαν, η τράπεζα ανέπτυξε σταδιακά τις δραστηριότητές της, διατηρώντας τον προσανατολισμό της στη χρηματοδότηση των παραγωγικών δυνάμεων της Θεσσαλίας.
Ο Γιώργος Μπούκης σημείωσε ότι ακόμη και κατά τη διάρκεια της ελληνικής οικονομικής κρίσης, όταν η πρόσβαση σε τραπεζικό δανεισμό είχε περιοριστεί σημαντικά, η Συνεταιριστική Τράπεζα Καρδίτσας συνέχισε να χορηγεί χρηματοδοτήσεις σε αγρότες και μικρομεσαίες επιχειρήσεις.
Κατά την ίδια περίοδο, οι καταθέσεις αυξήθηκαν αισθητά, ενώ ο όγκος των χορηγήσεων σχεδόν διπλασιάστηκε.
Σύμφωνα με τον πρόεδρο του Διοικητικού Συμβουλίου, η τράπεζα δεν χρειάστηκε ποτέ να προσφύγει σε κρατική ανακεφαλαιοποίηση ούτε να λάβει χρηματοδότηση μέσω δανεισμού από την Ευρωπαϊκή Κεντρική Τράπεζα.
Οι διεθνείς συνεργασίες και τα οικονομικά μεγέθη
Η ανάπτυξη της Συνεταιριστικής Τράπεζας Καρδίτσας συνοδεύτηκε από τη σταδιακή ενίσχυση της παρουσίας της σε ευρωπαϊκά και διεθνή τραπεζικά δίκτυα.
Το 2015 έγινε μέλος της FEBEA, ενώ το 2016 ξεκίνησε συνεργασία με το Ευρωπαϊκό Ταμείο Επενδύσεων, αποκτώντας πρόσβαση σε ευρωπαϊκά χρηματοδοτικά εργαλεία και μηχανισμούς εγγυήσεων.
Από το 2018 συμμετέχει επίσης στη Global Alliance for Banking on Values, το διεθνές δίκτυο που προωθεί ένα τραπεζικό μοντέλο βασισμένο στην υπεύθυνη χρηματοδότηση και τη βιώσιμη ανάπτυξη.
Σύμφωνα με τα στοιχεία που παρουσίασε ο Γιώργος Μπούκης, η τράπεζα διαθέτει σήμερα:
-
19.000 μέλη.
-
60.000 πελάτες.
-
100 εργαζομένους.
-
Επτά καταστήματα, με παρουσία σε μεγάλο μέρος της Θεσσαλίας.
Παράλληλα, μέσω των ψηφιακών υπηρεσιών της, εξυπηρετεί πελάτες σε ολόκληρη την ελληνική επικράτεια.
Ο δείκτης κεφαλαιακής επάρκειας διαμορφώνεται στο 24%, επίδοση που, σύμφωνα με τον πρόεδρο της τράπεζας, είναι η υψηλότερη μεταξύ των ελληνικών τραπεζών και συγκαταλέγεται στις υψηλότερες σε ευρωπαϊκό επίπεδο.
Νέες προοπτικές με την πανελλαδική άδεια λειτουργίας
Ως σημαντικό σταθμό στην εξέλιξη του ιδρύματος χαρακτήρισε ο Γιώργος Μπούκης την πρόσφατη εξασφάλιση άδειας πανελλαδικής λειτουργίας.
Η εξέλιξη αυτή δίνει στη Συνεταιριστική Τράπεζα Καρδίτσας τη δυνατότητα να αναπτύξει τις δραστηριότητές της και εκτός Θεσσαλίας, διευρύνοντας τη γεωγραφική της παρουσία και την πρόσβαση νέων πελατών στις υπηρεσίες της.
Ο πρόεδρος της τράπεζας αναφέρθηκε επίσης στις πρωτοβουλίες στήριξης που αναλήφθηκαν μετά τις μεγάλες πλημμύρες στη Θεσσαλία, με στόχο την ανακούφιση αγροτών, επιχειρήσεων και τοπικών κοινωνιών.
Υπογράμμισε ότι η βιώσιμη ανάπτυξη της ελληνικής οικονομίας δεν μπορεί να περιορίζεται στα μεγάλα αστικά κέντρα, αλλά προϋποθέτει ισχυρή περιφερειακή οικονομία, πρόσβαση σε χρηματοδότηση και δημιουργία επιχειρηματικών ευκαιριών σε ολόκληρη τη χώρα.
Η διεθνής συνάντηση της GABV στην Καρδίτσα
Η ετήσια συνάντηση του Ευρωπαϊκού Παραρτήματος της Global Alliance for Banking on Values πραγματοποιήθηκε στις 12 και 13 Νοεμβρίου, με τη Συνεταιριστική Τράπεζα Καρδίτσας να αναλαμβάνει τη φιλοξενία των συμμετεχόντων.
Η GABV αποτελεί διεθνές δίκτυο τραπεζών και χρηματοπιστωτικών οργανισμών που υποστηρίζουν την ηθική, υπεύθυνη και βιώσιμη τραπεζική δραστηριότητα.
Ιδρύθηκε το 2009, αρχικά με τη συμμετοχή δέκα τραπεζών, και σήμερα αριθμεί, σύμφωνα με τα στοιχεία της διοργάνωσης, 74 μέλη από 46 χώρες.
Το συνολικό ενεργητικό των μελών της ξεπερνά τα 290 δισεκατομμύρια δολάρια, ενώ οι οργανισμοί που συμμετέχουν στο δίκτυο εξυπηρετούν περίπου 50 εκατομμύρια πελάτες.
Στην εκδήλωση της Καρδίτσας έλαβαν μέρος, σύμφωνα με τους διοργανωτές, 15 διευθύνοντες σύμβουλοι χρηματοπιστωτικών ιδρυμάτων, μαζί με ανώτερα διοικητικά στελέχη και εκπροσώπους της συμμαχίας.
Η θεματολογία των συζητήσεων κάλυψε ένα ευρύ φάσμα σύγχρονων προκλήσεων για τον τραπεζικό κλάδο.
Μεταξύ άλλων, εξετάστηκαν η διαχείριση πολιτικών κινδύνων που σχετίζονται με συγκεκριμένες κατηγορίες πελατών, οι εξελίξεις στα stablecoins και το ψηφιακό ευρώ, η κυβερνοασφάλεια, καθώς και η ηθική αξιοποίηση της τεχνητής νοημοσύνης στις χρηματοπιστωτικές υπηρεσίες.
Στο πρόγραμμα περιλαμβανόταν επίσης η παρουσίαση νέων μελών του δικτύου.
Η πρώτη ημέρα ήταν αφιερωμένη σε εισηγήσεις και θεματικές συζητήσεις, ενώ για τη δεύτερη είχαν προγραμματιστεί κλειστές συναντήσεις μεταξύ των εκπροσώπων των τραπεζών και των μελών της GABV.
Η διοργάνωση στην Καρδίτσα ανέδειξε τον ρόλο μιας ελληνικής περιφερειακής συνεταιριστικής τράπεζας στον διεθνή διάλογο για το μέλλον της χρηματοδότησης, τη βιώσιμη ανάπτυξη και τη στήριξη των τοπικών οικονομιών.
Κλείνοντας την τοποθέτησή του, ο Γιώργος Μπούκης τάχθηκε υπέρ της στενότερης συνεργασίας μεταξύ χρηματοπιστωτικών οργανισμών που λειτουργούν με κοινές αρχές, μέσα από την ανάπτυξη ισχυρότερων συμμαχιών και κοινών χρηματοδοτικών δράσεων.
Όπως υποστήριξε, η τραπεζική που στηρίζεται σε αξίες δεν πρέπει να αντιμετωπίζεται ως περιφερειακή ή εναλλακτική επιλογή, αλλά ως ουσιαστικό μοντέλο για τη μελλοντική λειτουργία του χρηματοπιστωτικού συστήματος.